※本記事は2026年10月16日時点で提供された株価・業績データと、企業IRへの問い合わせ回答などをもとに作成しています。株価シナリオは一定の仮定に基づく試算であり、将来の株価を保証するものではありません。
ユニオンツールはどんな会社?
ユニオンツール(証券コード:6278)は、電子機器に使われるプリント基板に穴を開ける「PCBドリル」などを製造する企業です。
スマートフォン、パソコン、通信機器、半導体関連製品など、幅広い電子機器の製造に同社の工具が使われています。特にプリント基板用ドリルは世界シェア約3割とされ、同社の大きな強みです。
近年、この会社に注目が集まっている理由が、生成AIとAIサーバーの普及です。
AIサーバーには、多数の半導体を搭載した高性能な基板が必要になります。基板が高多層化・高密度化するほど、精密な穴開け加工を行う工具の重要性も高まります。
つまり、AI市場が成長すると、半導体メーカーやAIサーバーメーカーだけでなく、それらを支える製造装置・部品・工具メーカーにも需要が広がる可能性があるのです。
ただし、AI市場が成長することと、ユニオンツールの利益が永久に増え続けることは別問題です。ここを区別することが、投資判断では重要になります。
2026年上期の業績は大幅な増収増益
まず、2026年12月期の上期実績を確認しましょう。
| 項目 | 2026年上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 270.55億円 | +48.3% |
| 営業利益 | 75.95億円 | +81.4% |
| 経常利益 | 80.34億円 | 約+109% |
| 純利益 | 59.62億円 | 約+109% |
売上高が約48%増えたのに対し、営業利益は約81%増加しています。
これは、売上が増えただけでなく、利益率も改善したことを示しています。
背景には、AIサーバーやデータセンター向けの高多層基板用工具など、高付加価値製品の販売拡大があります。会社の2025年12月期決算資料でも、生成AI関連の需要が業績を押し上げたことが説明されています。
ただし、前年比だけで判断してはいけない
前年の利益が小さかった場合、少し利益が増えただけでも前年比は大きくなります。
ユニオンツールの場合は売上高も大きく伸びており、単純な数字の見かけだけではありません。しかし、今後も同じペースで利益が増えるかどうかは、別途確認する必要があります。
会社の通期予想は達成できるのか?
会社が公表している2026年12月期の通期予想は、次のとおりです。
| 項目 | 会社予想 | 前期比 |
|---|---|---|
| 売上高 | 561億円 | +39.7% |
| 営業利益 | 168億円 | +92.5% |
| 経常利益 | 174億円 | +113.9% |
| 純利益 | 123億円 | +101.2% |
| EPS(1株利益) | 676.5円 | ― |
EPSとは、会社が稼いだ純利益を株式数などに基づいて1株当たりに換算した利益のことです。株価が利益に対して割高か割安かを判断するPERの計算にも使われます。
今回、特に注目したいのは、会社が2026年8月6日に通期の経常利益予想を引き上げている点です。
一方で、上期の経常利益は80.34億円。通期予想174億円を達成するには、下期に約93.66億円の経常利益が必要です。
前年の下期経常利益は約42.98億円でした。つまり、通期予想を達成するには、下期の経常利益が前年同期の2倍以上になる必要があります。
もちろん、上期の勢いが続き、高付加価値製品の販売がさらに伸びれば達成できる可能性はあります。しかし、簡単に達成できる予想とも言い切れません。
今後の決算では、売上高の伸びだけでなく、利益率が維持されているか、会社が通期予想を再び引き上げるか、それとも下方修正するかを確認したいところです。
IRへの問い合わせから何が分かったのか?
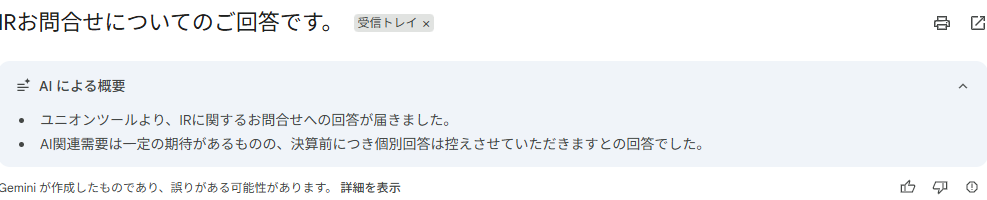
今回、会社に対して、AIサーバー向け基板ドリルの中長期需要、為替の影響、新工場の減価償却費、地政学リスク、AI投資減速の影響などを質問しました。
会社からは、AI関連事業について、中長期的に一定の需要が見込まれるものの、具体的な需要見通しは市場動向によるという趣旨の回答がありました。
一方、将来業績や工場稼働、需要見通しなどに関する個別質問については、未公表情報に該当する可能性があるとして、決算発表前の沈黙期間中であることも理由に回答を控えています。
このIR回答をどう評価するか?
今回の回答は、AI関連需要に対して会社が一定の期待を持っていることを示す材料です。
ただし、次の点には注意が必要です。
- AI関連需要が長期的に増え続けると確約したわけではない。
- 為替が業績に与える具体的な影響は確認できていない。
- 新工場の減価償却費が利益をどの程度押し下げるかは分からない。
- AI関連の設備投資が減速した場合の業績への影響も、定量的には確認できていない。
したがって、今回のIR回答を「会社が強気だから株価は上がる」と解釈するのは早計です。
IR回答は補助材料とし、実際の売上高、利益率、受注・需要動向、会社予想の修正を優先して確認するべきです。
新工場への投資は成長の追い風か、それとも負担か?
ユニオンツールは、生産能力を高めるための設備投資を進めています。
さらに、2026年10月16日には、新工場建設と工場用地取得に関する発表がありました。公表情報では、見附第四工場は2028年2月の竣工予定、長岡市関原町の用地については2030年の竣工を予定しています。投資額などは今後の決定事項が残っています。
工場への投資には、2つの側面があります。
プラス面:
- AIサーバー向けなど、需要が増えた製品を供給しやすくなる。
- 高付加価値製品の生産を増やせる可能性がある。
- 将来の売上拡大に対応できる。
マイナス面:
- 工場や設備を建設するために資金が必要になる。
- 設備を稼働させると、減価償却費などの費用が発生する。
- 需要が予想ほど伸びなければ、設備投資が利益を圧迫する可能性がある。
工場を建てること自体が利益につながるわけではありません。投資額に見合う売上と利益を生み出せるかが重要です。
今後は、設備投資額、稼働開始時期、減価償却費の増加、そして増産分を吸収できる需要があるかを確認したいところです。
財務面は強い。ただし、業績には景気循環がある
ユニオンツールの自己資本比率は90.7%と高く、財務面は非常に健全です。提示された資料では、借入金も少なく、実質的なネットキャッシュの状態にあります。
これは、景気が悪化したときに資金繰りが急速に悪化するリスクを抑える要因です。
ただし、財務が健全であることと、株価が下がらないことは同じではありません。
同社の過去の経常利益を見ると、2023年12月期は約40.7億円、2025年12月期は約81.4億円でした。電子機器や半導体関連の需要が弱い局面では利益が落ち込み、その後、需要回復によって利益が大きく伸びる傾向が見られます。
つまり、現在の急成長には、AI関連需要という構造的な追い風に加えて、需要回復や高付加価値製品の販売拡大といった景気循環の要素も含まれている可能性があります。
投資家が注意すべきなのは、今の利益を将来もずっと稼げると決めつけてしまうことです。
現在の株価は割安なのか?
2026年10月16日の株価は13,840円でした。提示された会社予想EPSは676.5円です。
この数字から計算した予想PERは約20.5倍です。
PERは、株価が1株当たり利益の何倍まで買われているかを示す指標です。一般的にはPERが低いほど割安と考えられますが、成長率や利益の持続性によって適正な水準は変わります。
今回のユニオンツールは、利益が大きく伸びている一方、PERも約20.5倍まで評価されています。
この水準が妥当かどうかは、今期のEPS676.5円を今後も維持・拡大できるかによって変わります。
もしAI関連の需要が続き、来期以降も利益が伸びるなら、現在のPERは高すぎない可能性があります。一方、今期の利益が一時的なピークとなり、利益が減少するなら、PER20倍前後でも割高になる可能性があります。
なお、証券会社などの目標株価20,800円は参考情報の一つですが、将来の株価を保証するものではありません。目標株価だけを根拠に買うのは避けたいところです。
悲観・中立・楽観の3つの株価シナリオ
ここでは、現在の会社予想EPS676.5円を使い、PERが変化した場合の株価を試算します。
| シナリオ | 想定PER | 想定株価 | 現在株価比 |
|---|---|---|---|
| 悲観 | 16倍 | 10,824円 | 約−21.8% |
| 中立 | 19.5倍 | 13,197円 | 約−4.6% |
| 楽観 | 23.5倍 | 15,898円 | 約+14.9% |
※計算式は「想定株価=EPS676.5円×想定PER」です。株価は見やすさのため概算しています。
悲観シナリオ:10,000~11,500円程度
AIサーバー向けの需要が減速したり、電子機器市場全体が弱くなったりして、利益の伸びが止まるケースです。
今期の利益がピークに近いと市場が判断すれば、EPSが維持されていてもPERが低下する可能性があります。さらに業績予想が下方修正されれば、EPS自体が下がり、株価の下落幅が大きくなることも考えられます。
中立シナリオ:12,000~14,200円程度
AI関連需要は続くものの、利益の伸びが今期ほど強くはならず、PERも大幅には上がらないケースです。
現在の株価は、このシナリオの範囲に近い水準にあります。業績が予想どおりでも、株価が大きく上がるとは限りません。
楽観シナリオ:14,900~16,900円程度
AIサーバー向けの需要が引き続き強く、会社の通期予想達成や上方修正への期待が高まるケースです。
利益成長が続くと市場が判断すれば、EPSの増加に加えてPERも上がる可能性があります。ただし、このシナリオには、需要の持続と利益率の維持が必要です。
確率を加味した期待値は?
各シナリオに、悲観30%・中立45%・楽観25%という仮の確率を置きます。
| シナリオ | 確率 | 想定株価 | 株価変動率 |
|---|---|---|---|
| 悲観 | 30% | 10,824円 | −21.8% |
| 中立 | 45% | 13,197円 | −4.6% |
| 楽観 | 25% | 15,898円 | +14.9% |
この仮定では、確率加重した期待株価は約13,300円となり、現在株価13,840円に対する期待リターンは約−4%です。
上昇余地と下落余地の比率であるリスクリワードも、楽観シナリオの上昇率約14.9%に対し、悲観シナリオの下落率は約21.8%です。単純比較では、リスクリワードは約0.7倍となります。
つまり、この前提では、現在株価で積極的に買うだけの十分な余裕があるとは言いにくい結果です。
ただし、これらの確率は市場データから機械的に算出されたものではなく、分析上の仮定です。また、実際にEPSが下がれば、上記の株価水準をさらに下回る可能性があります。
どの株価なら投資妙味が出てくるのか?
同じEPS676.5円を前提にすると、株価水準ごとの予想PERは次のようになります。
| 株価 | 予想PER | 考え方 |
|---|---|---|
| 13,840円 | 約20.5倍 | 成長期待を相応に織り込んでいる |
| 12,200円 | 約18.0倍 | 業績が維持されるなら検討余地 |
| 11,500円 | 約17.0倍 | 下落リスクを意識した候補水準 |
| 11,000円 | 約16.3倍 | 利益の持続性を確認できれば割安感が増す |
ただし、株価が下がったからといって必ず割安になるわけではありません。業績が悪化してEPSが下がっている場合、見かけ上のPERが低くても投資妙味がないことがあります。
したがって、12,200円や11,500円などは自動的な買い指示ではなく、業績予想が維持されていることを確認したうえで、改めて評価するための目安です。
今後の決算で確認したい5つのポイント
次の決算では、以下の項目を重点的にチェックしたいところです。
- 通期業績予想の達成可能性
下期に必要な経常利益は約93.7億円です。会社予想に対する進捗と、利益の伸びを確認します。 - AIサーバー向け需要の持続性
AI関連製品の需要が引き続き強いか、需要が特定の顧客や製品に偏っていないかを確認します。 - 利益率の維持
売上高が伸びても、原材料費、人件費、設備関連費用などが増えれば利益の伸びは鈍化します。 - 設備投資と減価償却費
新工場や増産設備が将来の利益拡大につながるかを見ます。投資額の増加だけでなく、稼働率にも注目します。 - AI投資減速や景気悪化の影響
AI関連の設備投資が減速した場合、基板メーカーなどの生産計画が変化し、工具需要にも影響する可能性があります。
結論:良い会社だが、株価と利益の持続性を慎重に見たい
ユニオンツールには、世界シェア約3割とされるPCBドリルの競争力、AIサーバー向け需要、健全な財務体質という強みがあります。2026年上期の業績も大幅な増収増益となっており、成長を裏付ける実績が出ています。
一方で、今期の会社予想を達成するには下期に高い利益水準が必要です。また、半導体・電子機器関連の需要には景気循環があり、現在の利益が今後も続くとは限りません。
現在の株価13,840円、予想PER約20.5倍という条件では、成長期待を相応に織り込んでいると考えられます。IR回答も中長期需要への一定の期待を示すものですが、業績の持続性を確約するものではありません。
私なら、AI関連というテーマだけで飛びつくのではなく、次の決算で通期予想の達成可能性や利益率を確認し、株価が下がった場合も業績悪化による下落なのか、一時的な市場全体の調整なのかを見極めます。
投資判断のポイントは、「AI需要があるか」だけでなく、「その需要が継続的な利益につながるか」、そして「その利益に対して現在の株価が妥当か」です。
業績が強い企業でも、買値が高すぎれば投資リターンは悪化します。焦って買うよりも、業績と株価の両方を確認しながら判断することが大切です。
免責事項
本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。記載した数値や株価シナリオには一定の仮定が含まれます。実際の投資判断は、最新の決算資料・適時開示・株価情報を確認したうえで、ご自身の責任で行ってください。

コメント