「決算書を読んでも、結局どこを見ればいいのか分からない」
「中東情勢や金利上昇のニュースを見ると株価が不安になるけれど、自分の持っている企業にどの程度影響するのか判断できない」
株式投資を始めたばかりの方なら、一度はこのように感じたことがあるのではないでしょうか。
ニュースでは毎日のように、
- 原油価格が上昇
- 金利が上昇
- 中国景気が減速
- 海運市況が変化
- 半導体需要が拡大
といった話題が流れています。
しかし、投資で本当に重要なのは、
「そのニュースが、自分が調べている企業の利益にどのようにつながるのか」
まで確認することです。
そこで今回は、私自身が企業のIR窓口へ問い合わせた内容や、各社が公表している決算資料をもとに、
「マクロニュースを個別企業の決算に落とし込む方法」
を初心者向けに解説します。
今回取り上げるのは、次の5社です。
- トリケミカル研究所
- 共栄タンカー
- ファナック
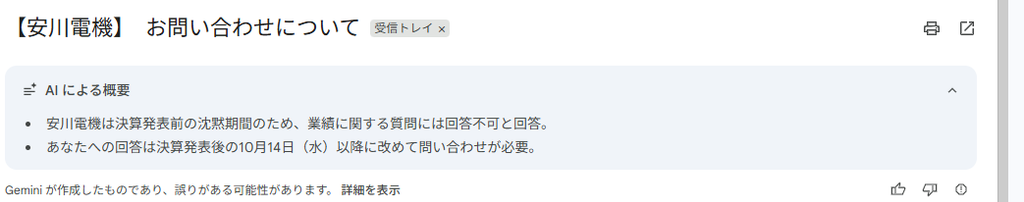
- 安川電機
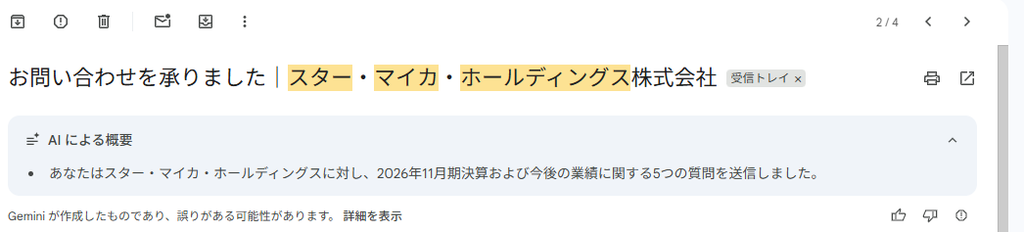
- スター・マイカ・ホールディングス
業種は半導体材料、海運、FA・ロボット、不動産とバラバラです。
しかし実際に調べてみると、
利益率、一時的な利益、設備投資、金利、為替
という共通したチェックポイントが見えてきます。
この記事では、単に「企業IRへ質問して終わり」ではなく、
質問する → 回答を確認する → 決算書と照合する → 次回決算で追跡する
という流れで分析していきます。
投資記事で大切なのは「答え」よりも「確認した過程」
最近では、AIを使えば決算短信を数秒で要約できます。
売上高はいくらだったのか。
営業利益は何%増えたのか。
通期予想は上方修正されたのか。
こうした情報を素早く整理できるのは非常に便利です。
一方で、数字を並べるだけでは、企業で本当に何が起きているのかまで分からないことがあります。
そこで重要になるのが、
「なぜこの数字になったのか」
を自分で確認することです。
私が企業を調べる際には、基本的に次の5段階で整理しています。
① まず疑問点を決める
最初に、
「何が業績リスクになりそうなのか」
を考えます。
たとえば、
「原材料価格が上がっているけれど、利益率は大丈夫なのか」
「金利が上がった場合、支払利息はどこまで増えるのか」
「中国の設備投資回復は、本当に受注へつながっているのか」
といった疑問です。
最初に確認したいポイントを決めておくことで、決算資料を読む目的も明確になります。
② 企業IRへ確認する
公表資料だけでは判断しにくい部分について、IR窓口へ問い合わせます。
ただし、企業側は未公表の重要情報を特定の投資家だけに伝えることはできません。
そのため、質問した内容によっては回答できない場合もあります。
大切なのは、
「IRへ問い合わせれば何でも分かる」
と考えないことです。
問い合わせは、あくまで公表資料を理解するための補助材料として利用します。
③ 決算資料と照合する
IRから得た回答を、そのまま結論として使うのではありません。
決算短信、決算説明資料、有価証券報告書などの数字と照らし合わせます。
たとえば、
IR回答では「コスト上昇分の価格転嫁を進めている」と説明されていても、
実際に営業利益率が低下していれば、
「利益額は守れていても、収益性には負担が残っているのではないか」
と考えることができます。
回答と数字の両方を見ることが重要です。
④ 初心者でも分かる形に置き換える
決算書には、
- 営業利益率
- 特別利益
- 金利スワップ
- 受注残高
- 営業キャッシュ・フロー
など、初心者には分かりにくい言葉がたくさん登場します。
そこで、できるだけ日常生活に置き換えて理解します。
難しい専門用語を暗記するのではなく、
「結局、企業のお金にどう影響するのか」
という視点で見ると理解しやすくなります。
⑤ 次回決算で確認する数字を決める
企業分析は、一度調べて終わりではありません。
むしろ、
「次の決算で何を見るかを決める」
ところまでが分析です。
前回のIR問い合わせで回答が得られなかった内容も、次の決算では公表される可能性があります。
企業分析を「一回の答え探し」ではなく、
継続的な答え合わせ
として考えるのがポイントです。
トリケミカル研究所|「値上げできた=問題なし」ではない
最初は、半導体材料を手掛けるトリケミカル研究所です。
半導体材料メーカーでは、
- 原材料価格
- エネルギー価格
- 物流費
などの上昇が利益を圧迫する可能性があります。
そこで気になるのが、
「コスト上昇分を販売価格へ転嫁できるのか」
という点です。
企業側の説明として重要だったのは、
価格転嫁によって利益額への影響を抑えられても、利益率には影響が残る可能性がある
という考え方です。
ここは初心者には少し分かりにくいため、ラーメン店で考えてみます。
ラーメンで考える「利益額」と「利益率」
1杯1,000円のラーメンがあるとします。
原価は500円です。
すると、
1,000円-500円=500円
の利益が残ります。
利益率は、
500円÷1,000円=50%
です。
ところが、原材料価格が上がり、原価が600円になったとします。
そこで店主がラーメンを1,100円へ値上げしました。
すると、
1,100円-600円=500円
となり、利益額は以前と同じ500円です。
ところが利益率は、
500円÷1,100円=約45.5%
まで低下します。
つまり、
値上げできたからといって、企業の収益力が完全に維持できたとは限らない
ということです。
初心者が見るべき数字
こうした企業では、売上高だけを見るのではなく、
営業利益率
を見ることが重要です。
売上が10%増えていても、営業利益率が大きく低下していれば、
「売れているけれど、以前ほど効率よく利益を出せなくなっている」
可能性があります。
次回決算で確認したいポイント
トリケミカル研究所を見る場合は、
- 売上高
- 営業利益
- 営業利益率
- 原材料価格上昇の影響
- 販売価格への転嫁状況
をセットで確認すると、より実態が見えやすくなります。
共栄タンカー|純利益急増でも「本業が急成長」とは限らない
次は海運会社の共栄タンカーです。
海運株を見るときには、
- 原油価格
- 中東情勢
- ホルムズ海峡
- 運賃
- 燃料費
- 為替
など、多くの外部要因があります。
一見すると非常に難しい業種です。
しかし、初心者が最初に確認したいポイントはもっと基本的です。
それが、
「利益が増えた理由は本業なのか、それとも一時的な利益なのか」
という点です。
純利益が増えた理由を確認する
今回確認した資料では、通期純利益予想が大きく増加していました。
数字だけを見ると、
「業績が急激に良くなった」
ように見えます。
ところが、その利益増加には、
所有船に関する船舶保険金による特別利益
という一時的な要因が含まれています。
ここが非常に重要です。
保険金を受け取れば、その年度の純利益は大きく増えることがあります。
しかし、保険金は通常、毎年受け取れるものではありません。
そのため、
来年以降も続く利益なのか
を考える際には、分けて見る必要があります。
初心者は「営業利益」「経常利益」も確認する
決算を見ると、
「純利益が前年比+○○%」
という数字に目が行きがちです。
ですが、一時的な特別利益が大きい企業では、
純利益だけでは本業の成長を判断しにくくなります。
そこで確認したいのが、
営業利益
経常利益
です。
特に、本業からどれくらい利益を稼いでいるのかを見る場合には、営業利益が重要です。
また、海運会社では為替や金融収支なども影響するため、経常利益も合わせて確認しておく必要があります。
次回決算で確認したいポイント
共栄タンカーでは、
- 営業利益
- 経常利益
- 特別利益の有無
- 想定為替レート
- 運賃市況
- 燃料費
- 中東航路への影響
などを確認するとよいでしょう。
「純利益が増えた」
だけで判断せず、
何によって利益が増えたのかを分解する
ことが重要です。
ファナック|IRが答えられないこと自体を悪材料にしない
次は、産業用ロボットやFA機器で世界的に知られるファナックです。
ファナックを見る上で大きなポイントになるのが、
世界の設備投資
です。
ファナックの製品は、
- 自動車工場
- 半導体工場
- 工作機械
- 電子部品工場
など、幅広い生産現場で使われています。
そのため、
中国や米国、日本で設備投資が増えるのか減るのか
が業績に影響します。
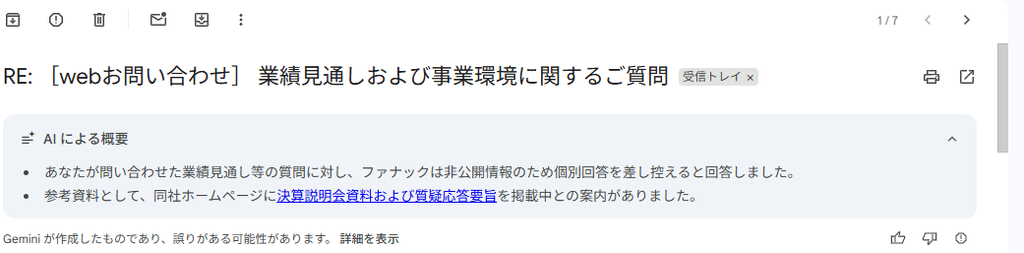
IRへ質問しても回答できない場合がある
投資家としては、
「最近の受注は増えていますか?」
「中国の設備投資は回復していますか?」
と聞きたくなります。
しかし企業によっては、
「未公表情報に該当するため回答できません」
という回答になります。
初心者の方は、
「答えてくれないということは、何か悪いことがあるのでは?」
と思うかもしれません。
しかし、必ずしもそうではありません。
上場企業では、特定の投資家だけに未公表の重要情報を伝えないよう配慮する必要があります。
したがって、
IRが回答を控えたという事実だけで、良い・悪いと判断するべきではありません。
むしろ重要なのは、
答えられなかった質問を次の決算で確認する
ことです。
公表済みの数字を見る
ファナックの場合、公表済みの決算資料から、
FA部門やロボット部門の地域別・用途別の状況を確認できます。
たとえば、
中国では何が伸びているのか。
インドではどうなのか。
ロボット需要は米国で回復しているのか。
こうした公表情報を積み重ねて、
世界の設備投資が回復しているのか
を判断していきます。
次回決算で確認したいポイント
ファナックでは、
- 受注高
- 受注残高
- FA部門の売上
- ロボット部門の売上
- 中国需要
- 米国需要
- 営業利益率
を継続的に確認します。
特に受注高は、将来の売上につながる先行指標として重要です。
安川電機|売上が増えても利益が減ることがある
次は、産業用ロボットやサーボモーターで知られる安川電機です。
安川電機もファナックと同じく、
世界の設備投資
の影響を強く受ける企業です。
特に注目されやすいのが中国です。
中国では、
- EV
- 半導体
- 電子部品
- データセンター
- 工場自動化
などの設備投資が、FA企業の需要に影響します。
増収なのに減益になる理由
初心者の方が決算を見るときに混乱しやすいのが、
売上高は増えているのに利益が減っている
ケースです。
企業では、売上が増えても、
- 人件費
- システム投資
- 研究開発費
- 工場関連費用
- 販売管理費
などが大きく増えれば利益は減ります。
安川電機でも、
モーションコントロールなどが売上を支える一方で、
基幹システム移行に伴う一時的な影響や、
賃金改善などを含む総間接費の増加
が利益を圧迫するケースがあります。
これは、
「売れていないから利益が減った」
とは限らないということです。
逆に言えば、
一時的な費用が落ち着いた後に利益率が回復するかどうか
を見る必要があります。
一時費用と構造的費用を分ける
ここで大切なのが、
一時的なコストなのか
今後も続くコストなのか
を考えることです。
例えば、システム移行費用なら一時的な可能性があります。
一方、人件費の引き上げは翌年度以降も続く可能性があります。
両者を同じように扱うと、企業の将来利益を正しく判断しにくくなります。
次回決算で確認したいポイント
安川電機では、
- 中国売上
- 中国受注
- 半導体関連需要
- データセンター関連需要
- ロボット需要
- 営業利益率
- 総間接費
などを確認します。
売上高だけでなく、
売上が増えた結果、利益率がどう変わったか
まで見るのがポイントです。
スター・マイカ・ホールディングス|「借金が多いから危険」とは限らない
最後は、中古マンションを中心に事業を展開するスター・マイカ・ホールディングスです。
不動産会社を見るとき、多くの投資家が気にするのが、
金利上昇
です。
不動産会社は物件取得のために多額の借入を利用することがあります。
そのため、
「金利が上がったら利益が急減するのでは?」
と考えるのは自然です。
しかし、
借入金総額だけを見て判断するのは不十分
です。
変動金利と固定金利を見る
たとえば住宅ローンでも、
変動金利と固定金利があります。
企業の借入でも考え方は同じです。
変動金利による借入が多ければ、市場金利が上昇したときに支払利息が増えやすくなります。
一方で企業によっては、
金利スワップ
を使って金利変動リスクを抑えています。
金利スワップとは?
難しそうな言葉ですが、考え方はシンプルです。
たとえば企業が、
「市場金利が上がるたびに支払利息が増えるのは困る」
と考えたとします。
そこで金融機関との契約によって、
変動金利の一部を実質的に固定金利へ変える
仕組みを使います。
これが金利スワップです。
つまり、
金利が上がる=借入の多い会社はすべて危険
というわけではありません。
どれくらい金利上昇への対策をしているのかを見る必要があります。
今回確認した資料では、スター・マイカ・ホールディングスは、変動金利借入の一部について金利スワップを利用し、金利変動の影響を抑える対応を行っています。
金利だけでなく在庫回転も重要
中古マンション事業では、
物件を仕入れてから売却するまでの期間
も重要です。
金利が上がる環境では、物件を長期間保有すると、その間の金利負担が増えやすくなります。
そのため、
在庫回転期間
も確認する必要があります。
次回決算で確認したいポイント
スター・マイカ・ホールディングスでは、
- 支払利息
- 借入金残高
- 固定金利・変動金利の比率
- 金利スワップによる固定化状況
- 在庫残高
- 在庫回転期間
- 営業キャッシュ・フロー
を確認します。
「借入が増えたかどうか」だけではなく、
借入をどう管理しているか
まで見ることがポイントです。
「IRから回答なし」はどう考える?
IRへ問い合わせていると、
「その内容については回答を控えさせていただきます」
という返事を受けることがあります。
これは珍しいことではありません。
上場企業では、まだ市場に公表していない重要情報を、一部の投資家だけに伝えることはできません。
そのため、
「答えてくれなかった=悪材料」
とは考えない方がよいでしょう。
反対に、
「答えなかった=優良企業」
と断定するのも適切ではありません。
重要なのは、
回答できなかった論点を次の決算で確認すること
です。
たとえば、
「中国からの受注は回復していますか?」
という質問に回答が得られなかったなら、
次回決算で、
- 中国売上高
- 中国受注高
- 受注残高
- 会社側コメント
を確認します。
すると、
IRに質問した時点では分からなかったことが、
3カ月後の決算で数字として見える可能性があります。
この積み重ねが、企業分析の精度を高めます。
初心者向け「IR・決算5項目チェックシート」
ここまでの内容を、実際に使いやすい形で5つにまとめます。
① 売上高だけでなく営業利益率を見る
値上げによって売上高が増えていても、原価や人件費が増えれば利益率は低下します。
そのため、
売上高+営業利益率
をセットで確認します。
② 一時的な利益を除いて考える
保険金や不動産売却益、保有株式の売却益などは、
その年だけ発生する可能性があります。
純利益が急増しているときほど、
「なぜ増えたのか」
を確認します。
③ ニュースの主語と個別企業を分ける
「原油高だから海運株は悪い」
「中国景気が悪いからFA企業は全部悪い」
と単純化するのは危険です。
企業ごとに、
- 契約形態
- 顧客
- 地域
- 製品
- 原価構造
が異なります。
最終的には個別企業の数字を見る必要があります。
④ 金利上昇は借入金総額だけで判断しない
借入金が多くても、
固定金利が多い企業や、金利スワップを利用している企業では、
金利上昇の影響が比較的抑えられる場合があります。
見るべきなのは、
借金の量+借金の中身
です。
⑤ 分からなかったことを次回決算で追跡する
企業分析では、
「分からなかった」こと自体にも意味があります。
分からなかった項目をメモしておき、
次の決算で答え合わせします。
これを繰り返すことで、
ニュースを見るだけでは分からない企業の変化を追えるようになります。
マクロニュースを決算書へ落とし込む考え方
普段のニュースと決算書をつなげるには、
「ニュースが、どの決算数字に影響するのか」
を考えることが重要です。
原油価格が上昇した場合
たとえば「原油価格上昇」というニュースが出たとします。
そこで、
「株価は下がるのか?」
とすぐ考えるのではなく、
原油価格上昇
↓
燃料費・物流費上昇
↓
原価上昇
↓
価格転嫁できるか
↓
営業利益率は維持できるか
という順番で考えます。
金利が上昇した場合
金利上昇なら、
金利上昇
↓
変動金利借入の支払利息増加
↓
経常利益を圧迫
↓
固定金利や金利スワップでどこまで抑えられるか
と考えます。
中国景気が変化した場合
中国景気なら、
中国景気
↓
企業の設備投資
↓
FA・ロボット受注
↓
売上高
↓
工場稼働率
↓
営業利益率
という流れです。
このように、
ニュース → 企業活動 → 決算書の数字
までつなげられるようになると、投資ニュースの見え方が変わります。
ニュースを見てすぐに株価の上げ下げを考えるのではなく、
「どの数字に影響するのか」
を考えられるようになるからです。
IR問い合わせを投資分析に生かす5段階フレームワーク
今回紹介した方法を、もう一度シンプルに整理します。
① 仮説を立てる
「原材料高で利益率が悪化するのではないか」
「金利上昇で支払利息が増えるのではないか」
など、まず自分なりの疑問を持ちます。
② 企業へ確認する
公表資料だけでは分からない点について、IRへ質問します。
③ 公表資料と照合する
企業の回答と、決算短信や説明資料の数字が整合しているか確認します。
④ 事実と自分の分析を分ける
企業が公表した事実と、
そこから自分が考えたことを混同しないようにします。
⑤ 次回決算で答え合わせする
一度の分析で結論を固定せず、
次回決算で仮説が合っていたか確認します。
この方法を繰り返すことで、
単なるニュースの要約ではなく、
自分自身の分析履歴
が蓄積されていきます。
まとめ|決算書は「数字を見る」のではなく「数字の理由を見る」
今回は、企業IRへの問い合わせと決算資料を組み合わせながら、初心者でも使いやすい企業分析の考え方を紹介しました。
特に重要なのは、次の5点です。
1.IR回答だけで判断しない
企業から得た回答は、公表されている決算資料と照合します。
2.売上高だけでなく利益率を見る
売上が増えていても、企業の収益力が低下している可能性があります。
3.一時利益を除外する
保険金などによる利益増加と、本業の成長を区別します。
4.マクロニュースを個別企業へ落とし込む
原油、金利、中国景気といったニュースを、その企業のコスト、受注、利益率へ変換して考えます。
5.次回決算で答え合わせする
一度分析して終わりではなく、3カ月後、6カ月後に数字がどう変わったか追跡します。
私自身、企業分析では、
「企業へ質問する → 回答を読む → 公表資料と照合する → 次回決算で確認する」
という流れを重視しています。
企業IRへ問い合わせたからといって、将来の株価が分かるわけではありません。
しかし、公表資料だけを眺めるよりも、
「自分は何を確認したいのか」
が明確になります。
そして、
事実と自分の推測を分けて考える
習慣が身につきます。
株式投資では、将来を完全に予測することはできません。
だからこそ、
ニュースの見出しだけで判断するのではなく、
実際の決算書の数字を継続して確認すること
が重要だと考えています。
本記事について
本記事は、各社の公表資料および筆者が企業IR窓口へ確認した内容をもとに、個人投資家向けに整理したものです。
企業からの回答は回答時点における内容であり、その後の事業環境や会社方針によって状況が変化する可能性があります。
また、本記事内の分析や見解には筆者自身の考察が含まれており、企業による公式見解とは区別して記載しています。
本記事は特定の金融商品や個別銘柄の売買を推奨するものではありません。
投資には元本割れを含むリスクがあります。最終的な投資判断は、ご自身で最新の決算資料・適時開示等を確認したうえで行ってください。
参考資料
- 2026年09月01日(4369 トリケミカル研究所)2026年1月期第2四半期(中間期)決算説明資料
- 2026年08月05日(9130 共栄タンカー)2027年3月期 第1四半期決算短信〔日本基準〕(連結)
- 2026年07月31日(6954 ファナック) 2026年度第1四半期決算説明会資料
- 2026年7月10日(6506 安川電機)2027年2月期第1四半期決算補足説明資料
- 2026年9月30日(2975 スター・マイカ・ホールディングス)2026年11月期 第3四半期 決算説明資料

コメント