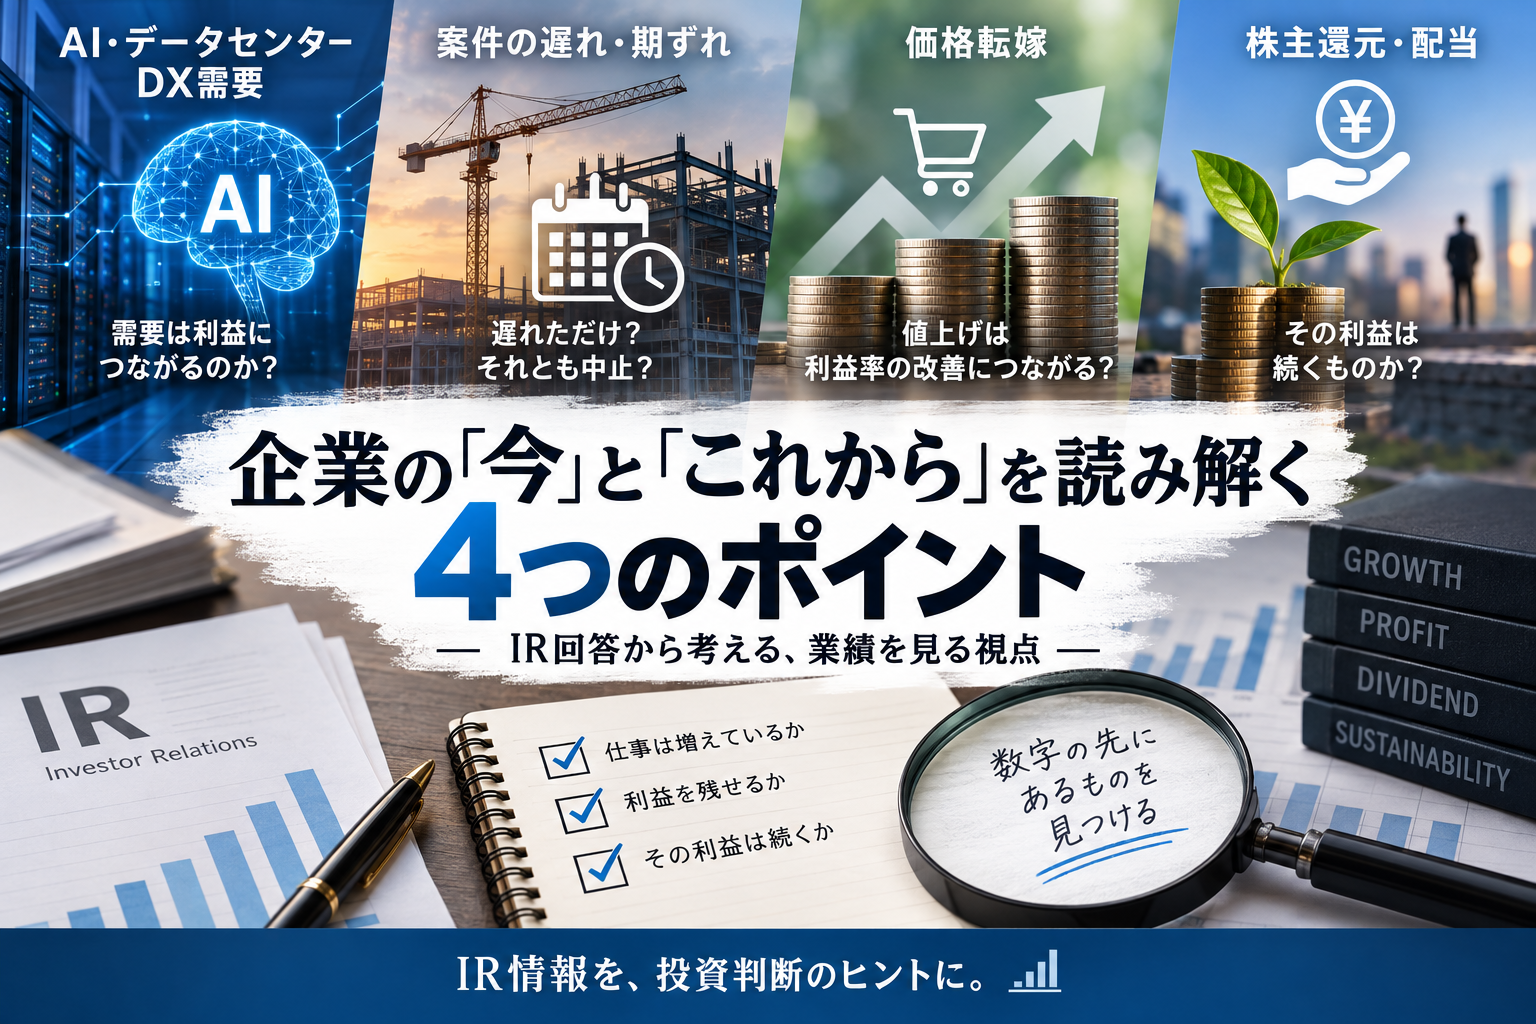
「AI関連の需要が好調なら、企業の利益も増えるのでは?」
「工事が遅れただけなら、株価が下がったところは投資のチャンスでは?」
企業の決算やIR回答を読むと、こうした疑問が浮かびます。しかし、需要が増えても利益が増えるとは限らず、遅れた売上が戻っても、当初予定していた利益まで取り戻せるとは限りません。
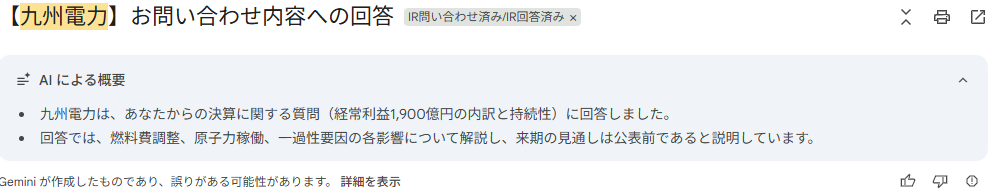
この記事では、2026年に受領されたIR回答として整理された情報から、企業業績を見るための4つのポイントを解説します。
参照するのは、ベイカレント、伯東、ラックランド、九州電力などへの問い合わせ・回答の要約です。回答原文の直接引用ではなく、具体的な数値や条件を確認できない部分は掲載していません。企業側の説明として整理された内容と、そこから考えられる分析を分けて読み進めてください。
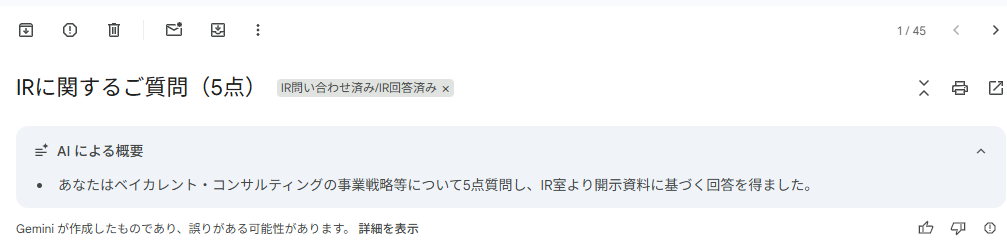
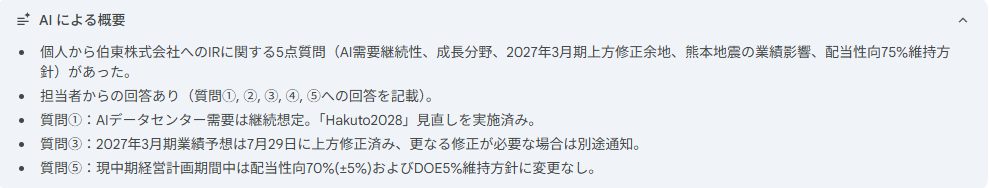
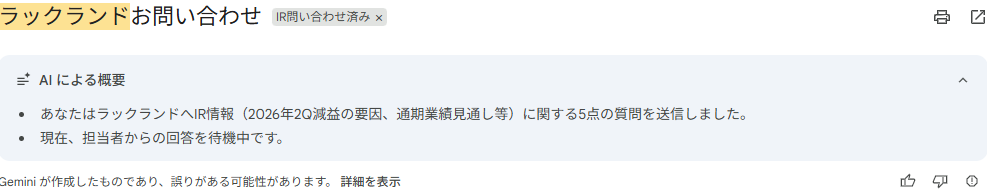
AI・データセンター・DX需要は「利益へのつながり」を確認する
回答要約では、ベイカレント(6532)について、企業のAI導入やDX投資の継続が挙げられています。また、伯東(7433)については、先端半導体やデータセンターに関連する装置・電子部品などの需要が取り上げられています。
DXとは、デジタル技術を使って業務や事業の仕組みを改善する取り組みです。書類処理の自動化や、データを使った生産・販売の効率化などが含まれます。
この要約から読み取れるのは、取り上げられた企業にとって、AIやデジタル化に関連する投資が事業機会になっているという点です。ただし、それだけで将来の増益や市場全体の長期成長が確定するわけではありません。
仕事が増えても、対応できる人が必要
例えば、コンサルティング会社に依頼が増えても、担当できる人員が不足すれば、すべてを受注することはできません。
採用を増やした場合も、新しい社員が売上に貢献するまでに、採用費や研修費、人件費が先に発生することがあります。
装置・電子部品の事業でも、「問い合わせが増えている」「受注した」「納品した」では、業績への近さが異なります。
そのため、IR回答では次の順序を意識すると分かりやすくなります。
| 確認する段階 | 見るポイント |
|---|---|
| 需要 | 顧客からの相談や引き合いがあるか |
| 受注 | 実際の契約・注文につながっているか |
| 売上 | 納品やサービス提供が進んでいるか |
| 利益 | 人件費や仕入れ費用を差し引いて利益が残るか |
「AI関連だから成長する」と考えるだけでなく、需要が利益になるまでの過程を追うことが大切です。
案件の「期ずれ」と、仕事そのものの消失を区別する
ラックランド(9612)についての回答要約では、外部環境や顧客の投資判断によって、案件の進行が遅れるリスクが挙げられています。
予定していた売上の計上時期が後ろにずれることを「期ずれ」と呼びます。例えば、上半期に予定していた案件が下半期へ移るケースです。実際にいつ売上として認識するかは、契約内容や会計処理によって異なります。
投資家が確認したいのは、予定が遅れただけなのか、案件の実現自体が不確かになったのかという違いです。
| 状況 | 業績を見る際の考え方 |
|---|---|
| 契約が維持され、新しい日程も決まっている | 売上回復の時期を検討しやすい |
| 顧客が予算を見直し、日程が未定 | 再延期や規模縮小の可能性が残る |
| 案件が中止・解約になった | 後の期間に売上が戻るとは見込めない |
売上が戻っても、利益が戻るとは限らない
売上が遅れても、従業員の給与や事務所の賃料などは発生します。こうした、売上が減っても短期的には減らしにくい費用が「固定費」です。
さらに、後から案件が集中すると、残業代や外注費が増えることも考えられます。
つまり、延期された仕事を完了して当初予定の売上を確保できても、追加費用によって利益が少なくなる可能性があります。
「期ずれだから問題ない」と判断する前に、変更後の日程、必要な人員、追加コスト、顧客の予算を確認する必要があります。
値上げの成果は「利益率」に表れるかを見る
回答要約には、資材費や人件費の上昇を受注価格へ反映する取り組みも挙げられています。
費用の増加分を販売価格に反映することを「価格転嫁」といいます。
企業が値上げできれば、採算改善につながる可能性があります。ただし、販売価格より原価の方が大きく上昇していれば、利益は減ってしまいます。
以下は、仕組みを示すための仮の例です。
| 項目 | 値上げ前 | 値上げ後 |
|---|---|---|
| 販売価格 | 100万円 | 110万円 |
| 原価 | 80万円 | 95万円 |
| 売上総利益 | 20万円 | 15万円 |
| 売上総利益率 | 20.0% | 約13.6% |
販売価格は上がっていますが、原価の増加がそれを上回り、利益は減っています。この表は特定企業の実績ではありません。
「値上げできたか」と「利益を守れたか」は、別の確認項目です。
新しい契約と、以前の契約にも違いがある
新規案件では値上げできていても、以前の価格で契約した仕事が残っていれば、決算全体への効果はすぐには表れません。
逆に、利益率が改善していても、その理由が値上げなのか、利益率の高い案件の増加なのか、生産性の向上なのかを分ける必要があります。
また、設計・施工・保守などをまとめて提供する「ワンストップ化」は、顧客との取引拡大につながる可能性があります。一方で、サービスの範囲を広げるための人員や費用も必要です。
取り組みの名称だけで評価せず、実際の利益率や継続的な売上にどう表れているかを見ることが重要です。
配当を考える前に「続く利益か」を見極める
伯東に関する回答要約では、配当方針に沿って株主還元を行う姿勢が挙げられています。
配当方針を読むときによく登場するのが、「配当性向」と「DOE」です。
| 指標 | 意味 |
|---|---|
| 配当性向 | 利益のうち、どの程度を配当に回すかを示す割合 |
| DOE | 自己資本に対する年間配当額の割合 |
これらの方針は、配当を考える手がかりになります。ただし、掲げられた数値が目標なのか、下限なのか、どの期間に適用されるのかは確認が必要です。
配当性向が一定でも、利益が減れば配当額が減る場合があります。DOEについても、それだけで将来の配当が無条件に保証されるものではありません。
一時的な増益を、毎年続く利益として扱わない
九州電力(9508)に関する回答要約では、燃料費調整の期ずれや気温などが業績に与える影響が挙げられています。
燃料費調整の期ずれとは、燃料価格の変化と、それが電気料金に反映される時期の間に差があることで、利益が変動する要因です。影響の方向や大きさは、燃料価格の動きや対象期間によって異なります。
また、気温によって電力需要が増えても、翌年に同じ気象条件になるとは限りません。
そこで役立つのが、通常の事業環境でどの程度稼げるかを考える「正常化利益」という見方です。
考え方としては、一時的な利益の押し上げだけでなく、一時的な押し下げも確認します。ただし、費用を何でも「一時的」として除くと、実力を過大評価してしまいます。毎年繰り返す費用なのか、本当に例外的なものなのかを見極める必要があります。
IR回答から分かることと、分からないこと
IR回答は、決算の背景を理解するための情報です。ただし、企業の見通しは将来の結果を保証するものではありません。
例えば、次の表現には違いがあります。
- 「受注した」:すでに起きた事実についての説明。
- 「需要の継続を見込む」:会社の将来見通し。
- 「計画を上回る可能性がある」:条件次第で起こり得ること。
- 「来期も高成長になる」:別の裏付けが必要な予測。
問い合わせのテーマにも注意が必要です。AIについて多く質問すれば、回答にもAIの話が多く登場します。それは質問者の関心を示しますが、そのまま市場全体の成長を証明するわけではありません。
回答を受け取った後は、公表資料や次の決算で、説明された変化が実際に起きているかを確認していくことが大切です。
まとめ――需要の強さと、利益の持続性を分けて考える
今回の回答要約は、AI・DX関連の需要、案件の遅れ、価格転嫁、株主還元という4つの論点を考える材料になります。
ただし、これらをすべて「市場全体の構造的成長」とまとめることはできません。需要拡大は事業機会、期ずれは計上時期の問題、価格転嫁は採算への対応、配当方針は企業ごとの資本配分の考え方だからです。
初心者が企業を見るときは、次の3つの問いから始めると整理しやすくなります。
- 仕事は増えているか。
- 増えた仕事から、費用を差し引いて利益を残せるか。
- その利益は、翌年以降も続く性質か。
そのうえで、現在の株価がどこまで成長を織り込んでいるかを考えます。事業が好調であることと、株式が割安であることも別の問題です。
IR回答の価値は、将来の株価を言い当てることではなく、業績を動かす理由と、次に確認すべき数字を明らかにすることにあります。
※本記事は、提示されたIR回答要約をもとに企業分析の考え方を整理したものです。特定銘柄の売買を推奨するものではありません。投資判断の際は、各社の最新の開示資料をご確認ください。


コメント